Muy contenta y agradecida al equipo de Ibercasa, nos acompañaron desde el principio, hasta el final sobre la venta de un piso, volvería a confiar en ellos
Magda Torrado
Ressenya verificada a Google
Comparem condicions de finançament i t'acompanyem fins a la signatura, amb tota la informació sobre la taula.
Barcelona
i voltants
25+
anys a Barcelona
4.5/5
valoració mitjana
200+
ressenyes a Google
Què inclou
Això és el que fem pel teu finançament.
Comparem, t'expliquem cada condició i t'acompanyem fins a la notaria.
Simulació orientativa de la teva quota
Sense compromís
Comparació entre entitats
Condicions financeres
Tipus d'interès, explicats
Implicacions reals
És el teu cas?
Explica'ns quin habitatge vols finançar i comparem per tu.
Des de la primera simulació fins a la signatura a la notaria, amb un assessor al teu costat.
Calculem una primera estimació de la teva quota, sense compromís.
Analitzem condicions de diferents bancs per trobar la més adequada.
Revisem l'oferta vinculant i resolem els teus dubtes abans de signar.
Simulació gratuïta
Una primera estimació de la teva quota.
Diverses entitats
Comparem condicions entre diferents bancs.
Oferta vinculant revisada
Abans que signis res.
Sense compromís
La concessió final depèn sempre del banc.
Simulador gratuït
Ajusta les dades i veuràs la quota actualitzar-se a l'instant. La condició final sempre depèn de l'anàlisi i l'aprovació del banc.
Sobre l'immoble
Sobre el finançament
La teva quota estimada
Introdueix el preu de l'immoble per veure la teva quota mensual estimada.
Aquesta simulació és orientativa. Si el percentatge de finançament s'acosta al 90%, tingues en compte que aquest tipus d'operacions està subjecte a estudi, condicions i aprovació específics de cada entitat. La concessió i les condicions finals del finançament depenen sempre de l'anàlisi i l'aprovació del banc.
Guia pràctica
Abans de buscar pis convé saber quant et pot prestar el banc i quant hi has d'aportar tu. Això és el que revisa un assessor hipotecari abans de presentar la teva operació a les entitats.
Per a un habitatge habitual, l'habitual és que el banc financi fins al 80 % del valor de taxació o del preu de compra, el més baix dels dos. El 20 % restant, més els impostos i despeses de la compra, surt dels teus estalvis.
En un habitatge de segona mà a Catalunya, només l'impost de transmissions és un 10 % del preu fins a 600.000 euros. Per això convé tenir estalviat al voltant d'un 30 % del preu. Ho detallem a les despeses de compravenda.
Les entitats es fixen sobretot en els teus ingressos i la seva estabilitat, el tipus de contracte i l'antiguitat a la feina, i en els deutes que ja tens. Com a referència, la quota de la hipoteca no hauria de superar el 30 o 35 % dels teus ingressos nets.
Tenir la documentació preparada des del principi (nòmines, declaració de la renda, vida laboral i extractes bancaris) accelera molt l'estudi i evita perdre temps quan ja has trobat el pis.
Amb tipus fix la quota no canvia mai. Amb tipus variable es revisa periòdicament segons l'Euríbor, així que pot pujar o baixar. El mixt combina uns anys a tipus fix i la resta a variable.
No hi ha una opció millor per a tothom: depèn del termini, del teu marge per assumir pujades i de les condicions de cada oferta, incloses les comissions i els productes que el banc demana contractar.
El banc t'ha de lliurar l'oferta vinculant (FEIN) almenys deu dies naturals abans de la signatura, i abans de signar el notari t'explica el contracte sense cost. Des del 2019, la notaria, el registre i la gestoria de la hipoteca els paga el banc; tu pagues la taxació.
El més delicat és encaixar aquests terminis amb les arres de la compra. Ho expliquem a com demanar la hipoteca abans de signar les arres, i si vols revisar la lletra petita, els nostres advocats de dret bancari ho fan per tu.
Així van viure la seva experiència les famílies que van confiar en nosaltres.
Muy contenta y agradecida al equipo de Ibercasa, nos acompañaron desde el principio, hasta el final sobre la venta de un piso, volvería a confiar en ellos
Magda Torrado
Ressenya verificada a Google
Tanto Luís como Yomi y Carlos son grandes profesionales. Nos han realizado todas las gestiones necesarias para la venta del piso de forma impecable. Gracias!!!
Eva Gassó Pérez
Va vendre el seu pis amb Ibercasa
No tengo palabras para agradecer a Ibercasa la excelente labor que han realizado. Han demostrado ser verdaderos profesionales de principio a fin... Su atención, eficacia…
Manuel Ortiz Rodríguez
Va vendre el seu pis a Barcelona a distància des de Galícia
Assessorament gratuït
Parla amb un assessor
Comparem condicions de finançament i t'acompanyem fins a la signatura, amb tota la informació sobre la taula.
Simulació gratuïta
Una primera estimació de la teva quota, sense compromís.
Sense compromís
La concessió final depèn sempre de l'anàlisi del banc.
Si encara busques habitatge, vens l'actual o necessites gestoria o assessoria legal, el mateix equip s'ocupa de tot.
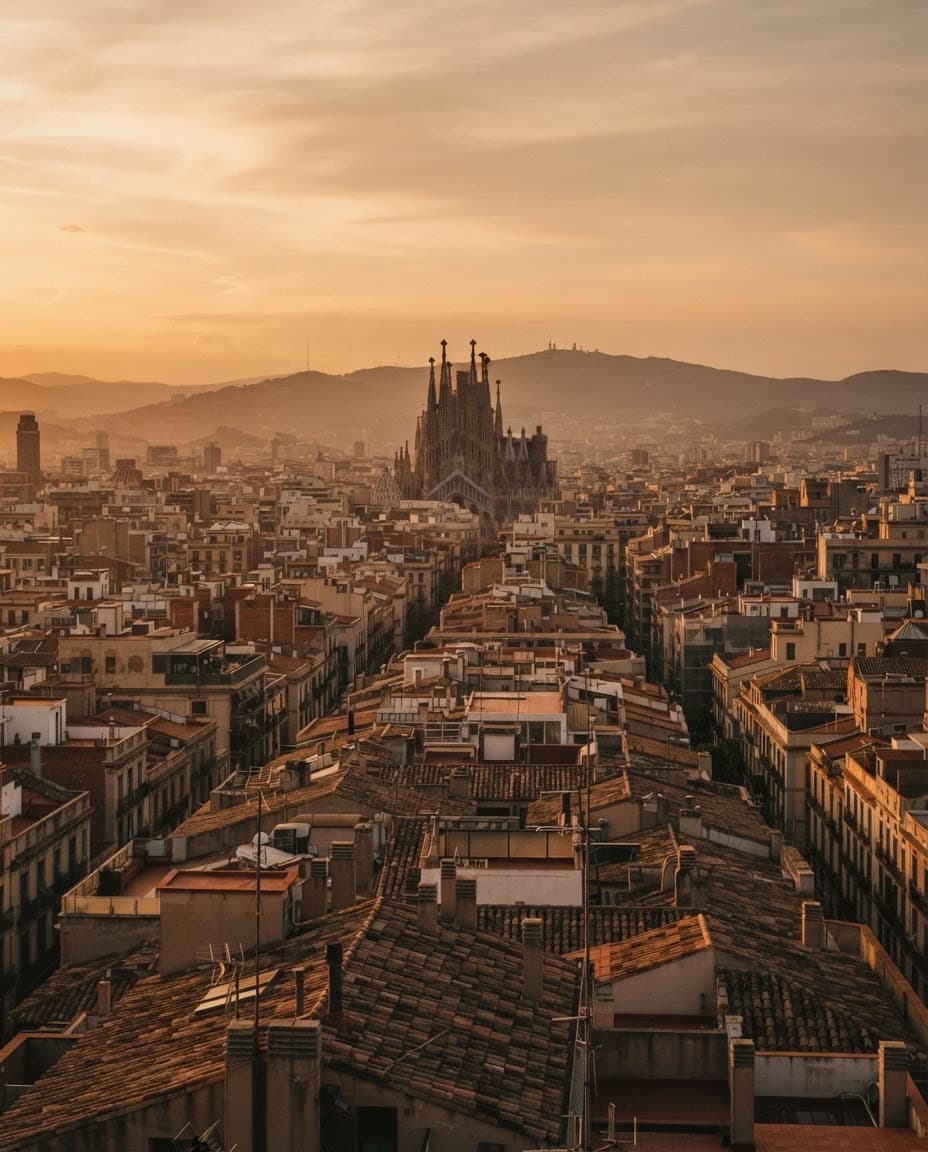
ZONES ON OPEREM
Comparem condicions amb entitats que operen a cada districte de Barcelona, i també als municipis i zones de l'àrea metropolitana del voltant.
Veure tots els barrisGUIES
Preguntes freqüents
El que més ens pregunten qui està finançant la seva compra.
Algunes entitats ho ofereixen en determinats casos, sempre subjecte a estudi, condicions i aprovació de la mateixa entitat financera.
T'ho detallem amb transparència a la primera consulta; en molts casos coordinem directament amb l'entitat sense cost addicional per a tu.
Sí, la simulació que et donem a la primera consulta és completament orientativa. La concessió final i les condicions depenen sempre de l'anàlisi del banc.
La concessió i les condicions del finançament estan sempre subjectes a l'anàlisi i aprovació de l'entitat financera corresponent.
Comparem condicions de finançament i t'acompanyem fins a la signatura, amb tota la informació sobre la taula.